Domain ohrkneifer.de kaufen?
Wir ziehen mit dem Projekt
ohrkneifer.de um.
Sind Sie am Kauf der Domain
ohrkneifer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ohrkneifer.de kaufen?
Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
Was ist Selbstbehalt bei handyversicherung?
Was ist Selbstbehalt bei handyversicherung? Ein Selbstbehalt ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Dies dient dazu, die Versicherungskosten für den Versicherer zu senken und den Versicherten dazu zu ermutigen, vorsichtig mit ihrem Gerät umzugehen. Der Selbstbehalt kann je nach Versicherungsanbieter und Vertrag variieren und wird in der Regel bei Vertragsabschluss festgelegt. Es ist wichtig, den Selbstbehalt zu kennen, da er Auswirkungen auf die Höhe der Versicherungsprämie und die Gesamtkosten im Schadensfall haben kann. **


Ähnliche Suchbegriffe für Selbstbehalt-und-Beziehungsstrukturen-bei
Top-Angebote
Produkte zum Begriff Selbstbehalt-und-Beziehungsstrukturen-bei:
-
Cirullies, Michael: Schutz bei Gewalt und NachstellungSchutz bei Gewalt und Nachstellung , Sicher sein. In Fällen von Gewalt und Stalking hilft hier das bewährte FamRZ-Buch: Mit Bei-spielsfällen, Praxistipps und Schaubildern erläutert es anschaulich und klar strukturiert die prak-tische Anwendung der kompliziert verwobenen Regelungen des Familien-, Polizei- und Straf-rechts. Samt Neuregelungen zu digitaler Gewalt und Nachstellung (§ 238 StGB, § 1 GewSchG), zum sozialen Entschädigungsrecht (SGB XIV), zur Brüssel-IIb-VO, zum Vormundschaftsrecht sowie zum elektronischen Rechtsverkehr. Umgangssachen und Kinderschutzverfahren wurden aufgrund wachsender Bedeutung und besonderer Aktualität vertieft dargestellt (Stichwort: Is-tanbul-Konvention). Für Anwälte, Richter, Staatsanwälte, Rechtspfleger, Polizeibeamte und Gerichtsvollzieher sowie besonders auch für Jugendämter, Verfahrensbeistände und Beratungsstellen. "... ein hervorragender Ratgeber." (Richter am OLG Dr. Werner Dürbeck, NZFam 2019, 528, zur Voraufl.) , Reflektoren > Beleuchtung , Auflage: 3. völlig neu bearb. Auflage 2024, Erscheinungsjahr: 202406, Produktform: Kartoniert, Titel der Reihe: FamRZ-Buch#38#, Autoren: Cirullies, Michael~Cirullies, Birgit, Auflage: 24003, Auflage/Ausgabe: 3. völlig neu bearb. Auflage 2024, Keyword: Brüssel-IIb-VO; Entschädigungsrecht; Familienrecht; Gewalt; Gewaltschutz; Häusliche Gewalt; Istanbul-Konventioin; Kinderschutzverfahren; Nachstellung; Polizeirecht; SGB XIV; Stalking; Strafrecht; Umgangssachen; Vormundschaftsrecht; digitale Gewalt; elektronischer Rechtsverkehr, Fachschema: Familienrecht~Gewalt~Ordnungsrecht~Polizeirecht~Stalking~Strafrecht~Verwaltungsrecht - Verwaltungssachen~Waffenrecht - Waffengesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Strafrecht, allgemein~Familienrecht, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 147, Höhe: 28, Gewicht: 650, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was ist Selbstbehalt bei Autoversicherung?
Selbstbehalt bei Autoversicherung ist der Betrag, den der Versicherungsnehmer im Falle eines Schadens selbst tragen muss, bevor die Versicherung einspringt. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt dient dazu, dass Versicherungsnehmer auch einen Teil der Kosten selbst tragen und somit vorsichtiger im Straßenverkehr agieren. Es gibt unterschiedliche Selbstbehaltsstufen, die bei Vertragsabschluss festgelegt werden können. Es ist wichtig, die Höhe des Selbstbehalts sorgfältig zu wählen, um die richtige Balance zwischen Versicherungskosten und Eigenbeteiligung zu finden. **
-
Was zählt zum Selbstbehalt bei Unterhaltszahlungen?
Was zählt zum Selbstbehalt bei Unterhaltszahlungen? Der Selbstbehalt bezieht sich auf den Betrag, den der Unterhaltspflichtige monatlich behalten darf, um seinen eigenen Lebensunterhalt zu bestreiten. Zu den Ausgaben, die zum Selbstbehalt zählen, gehören Miete, Nebenkosten, Lebensmittel, Kleidung, Gesundheitskosten und Versicherungen. Auch berufliche Aufwendungen wie Fahrtkosten zur Arbeit oder Kinderbetreuungskosten können den Selbstbehalt beeinflussen. Der Selbstbehalt variiert je nach Einkommen und familiärer Situation und wird in der Regel vom Gericht festgelegt. **
-
Was ist Selbstbehalt bei der Versicherung?
Selbstbehalt bei der Versicherung bezieht sich auf den Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel bei Vertragsabschluss festgelegt und kann je nach Versicherungsart und Tarif variieren. Ein höherer Selbstbehalt führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Es ist wichtig, den Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen, da er sich auf die monatlichen Kosten und die Höhe der Leistungen im Schadensfall auswirken kann. Es ist ratsam, die Bedingungen und Konditionen der Versicherungspolice sorgfältig zu prüfen, um zu verstehen, wie der Selbstbehalt funktioniert und welche Auswirkungen er auf die Versicherungsdeckung hat. **
-
Was ist der Selbstbehalt bei Versicherungen?
Der Selbstbehalt bei Versicherungen ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung Leistungen erbringt. Er dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Schadensvermeidung haben. Der Selbstbehalt kann je nach Versicherungsart und Vertragshöhe variieren und wird in der Regel bei Vertragsabschluss festgelegt. Ein höherer Selbstbehalt führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherungsnehmer einen Teil des Risikos selbst trägt. **

Was ist der Selbstbehalt bei PKV?
Der Selbstbehalt bei einer privaten Krankenversicherung (PKV) ist der Betrag, den der Versicherte selbst tragen muss, bevor die Versicherung Leistungen übernimmt. Dieser Betrag kann je nach Tarif und Versicherungsunternehmen variieren. Ein höherer Selbstbehalt führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst trägt. Es ist wichtig, den Selbstbehalt bei der Wahl eines PKV-Tarifs zu berücksichtigen, da er sich auf die monatlichen Beiträge und die finanzielle Belastung im Krankheitsfall auswirkt. Es lohnt sich, verschiedene Tarife und Selbstbeteiligungen zu vergleichen, um den passenden Schutz zu finden. **
Was ist ein Selbstbehalt bei Krankenversicherungen?
Ein Selbstbehalt bei Krankenversicherungen ist der Betrag, den Versicherte selbst zahlen müssen, bevor die Versicherung Leistungen übernimmt. Dieser Betrag wird in der Regel pro Jahr festgelegt und kann je nach Versicherungstarif variieren. Der Selbstbehalt dient dazu, die Versicherten zu einem verantwortungsbewussten Umgang mit medizinischen Leistungen anzuregen und die Kosten für die Versicherung zu senken. Versicherte können oft zwischen verschiedenen Selbstbehaltsoptionen wählen, um ihre monatlichen Beiträge anzupassen. Es ist wichtig, den Selbstbehalt bei der Auswahl einer Krankenversicherung zu berücksichtigen, da er sich auf die finanzielle Belastung im Krankheitsfall auswirken kann. **
Top-Angebote
Produkte zum Begriff Selbstbehalt-und-Beziehungsstrukturen-bei:
-
Selbstbehalt und Beziehungsstrukturen bei Verbriefungstransaktionen, Taschenbuch von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6Selbstbehalt Und Beziehungsstrukturen Bei Verbriefungstransaktionen, Taschenbuch Von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6, Seitenanzahl: 17849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wohnungslosigkeit und Hundehaltung, Beziehungsstrukturen zwischen Mensch und Hund. Reaktionen des Hilfesystems auf die Hundehaltung bei wohnungslosenWohnungslosigkeit Und Hundehaltung, Beziehungsstrukturen Zwischen Mensch Und Hund. Reaktionen Des Hilfesystems Auf Die Hundehaltung Bei Wohnungslosen Menschen., Taschenbuch Von Christiane Schöll, Grin, 978-3-640-20336-9, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cirullies, Michael: Schutz bei Gewalt und NachstellungSchutz bei Gewalt und Nachstellung , Sicher sein. In Fällen von Gewalt und Stalking hilft hier das bewährte FamRZ-Buch: Mit Bei-spielsfällen, Praxistipps und Schaubildern erläutert es anschaulich und klar strukturiert die prak-tische Anwendung der kompliziert verwobenen Regelungen des Familien-, Polizei- und Straf-rechts. Samt Neuregelungen zu digitaler Gewalt und Nachstellung (§ 238 StGB, § 1 GewSchG), zum sozialen Entschädigungsrecht (SGB XIV), zur Brüssel-IIb-VO, zum Vormundschaftsrecht sowie zum elektronischen Rechtsverkehr. Umgangssachen und Kinderschutzverfahren wurden aufgrund wachsender Bedeutung und besonderer Aktualität vertieft dargestellt (Stichwort: Is-tanbul-Konvention). Für Anwälte, Richter, Staatsanwälte, Rechtspfleger, Polizeibeamte und Gerichtsvollzieher sowie besonders auch für Jugendämter, Verfahrensbeistände und Beratungsstellen. "... ein hervorragender Ratgeber." (Richter am OLG Dr. Werner Dürbeck, NZFam 2019, 528, zur Voraufl.) , Reflektoren > Beleuchtung , Auflage: 3. völlig neu bearb. Auflage 2024, Erscheinungsjahr: 202406, Produktform: Kartoniert, Titel der Reihe: FamRZ-Buch#38#, Autoren: Cirullies, Michael~Cirullies, Birgit, Auflage: 24003, Auflage/Ausgabe: 3. völlig neu bearb. Auflage 2024, Keyword: Brüssel-IIb-VO; Entschädigungsrecht; Familienrecht; Gewalt; Gewaltschutz; Häusliche Gewalt; Istanbul-Konventioin; Kinderschutzverfahren; Nachstellung; Polizeirecht; SGB XIV; Stalking; Strafrecht; Umgangssachen; Vormundschaftsrecht; digitale Gewalt; elektronischer Rechtsverkehr, Fachschema: Familienrecht~Gewalt~Ordnungsrecht~Polizeirecht~Stalking~Strafrecht~Verwaltungsrecht - Verwaltungssachen~Waffenrecht - Waffengesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Strafrecht, allgemein~Familienrecht, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 147, Höhe: 28, Gewicht: 650, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
-
Was ist Selbstbehalt bei handyversicherung?
Was ist Selbstbehalt bei handyversicherung? Ein Selbstbehalt ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Dies dient dazu, die Versicherungskosten für den Versicherer zu senken und den Versicherten dazu zu ermutigen, vorsichtig mit ihrem Gerät umzugehen. Der Selbstbehalt kann je nach Versicherungsanbieter und Vertrag variieren und wird in der Regel bei Vertragsabschluss festgelegt. Es ist wichtig, den Selbstbehalt zu kennen, da er Auswirkungen auf die Höhe der Versicherungsprämie und die Gesamtkosten im Schadensfall haben kann. **
-
Was ist Selbstbehalt bei Autoversicherung?
Selbstbehalt bei Autoversicherung ist der Betrag, den der Versicherungsnehmer im Falle eines Schadens selbst tragen muss, bevor die Versicherung einspringt. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt dient dazu, dass Versicherungsnehmer auch einen Teil der Kosten selbst tragen und somit vorsichtiger im Straßenverkehr agieren. Es gibt unterschiedliche Selbstbehaltsstufen, die bei Vertragsabschluss festgelegt werden können. Es ist wichtig, die Höhe des Selbstbehalts sorgfältig zu wählen, um die richtige Balance zwischen Versicherungskosten und Eigenbeteiligung zu finden. **
-
Was zählt zum Selbstbehalt bei Unterhaltszahlungen?
Was zählt zum Selbstbehalt bei Unterhaltszahlungen? Der Selbstbehalt bezieht sich auf den Betrag, den der Unterhaltspflichtige monatlich behalten darf, um seinen eigenen Lebensunterhalt zu bestreiten. Zu den Ausgaben, die zum Selbstbehalt zählen, gehören Miete, Nebenkosten, Lebensmittel, Kleidung, Gesundheitskosten und Versicherungen. Auch berufliche Aufwendungen wie Fahrtkosten zur Arbeit oder Kinderbetreuungskosten können den Selbstbehalt beeinflussen. Der Selbstbehalt variiert je nach Einkommen und familiärer Situation und wird in der Regel vom Gericht festgelegt. **
Ähnliche Suchbegriffe für Selbstbehalt-und-Beziehungsstrukturen-bei
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
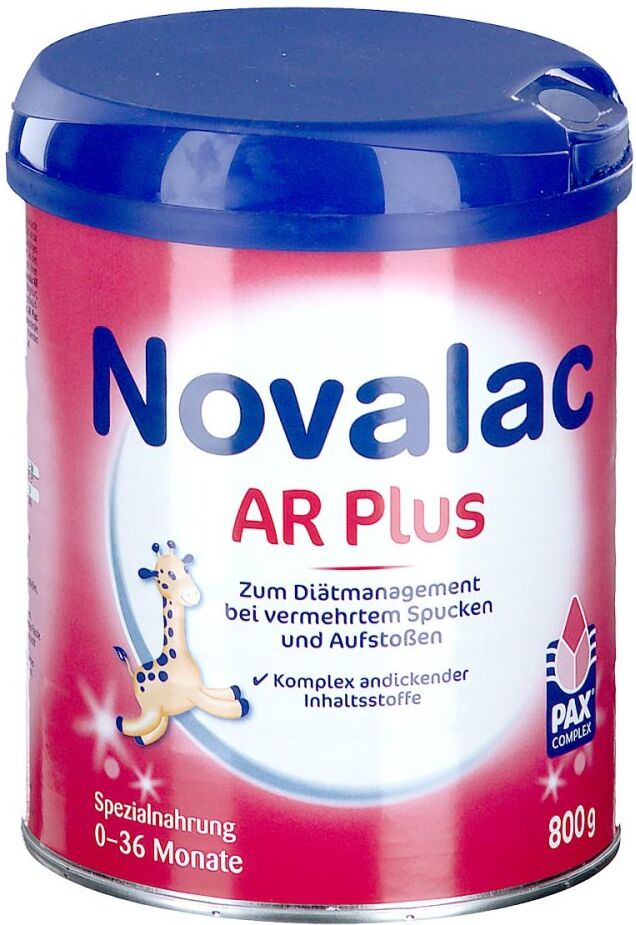
Novalac AR Plus Nahrung bei vermehrtem Spucken & AufstoßenAnwendungsgebiet von Novalac AR Plus Nahrung bei vermehrtem Spucken & AufstoßenNovalac AR Plus Nahrung bei vermehrtem Spucken & Aufstoßen ist eine andickende Spezialnahrung von Geburt an, die speziell auf die Ernährungsbedürfnisse von Säuglingen mit starkem Spucken und Aufstoßen sowie gastroösophagealem Reflux abgestimmt ist. Novalac AR Plus Nahrung bei vermehrtem Spucken & Aufstoßen enthält einen einzigartigen Andickungskomplex, den PAX-Complex, der die Wirkung von Maniokstärke und natürlichen Ballaststoffen kombiniert. Dieser bewirkt eine Andickung der Nahrung und verhindert effektiv den Rückfluss der Nahrung aus dem Magen in die Speiseröhre.DosierungAnwendungsempfehlung von Novalac AR Plus Nahrung bei vermehrtem Spucken & Aufstoßen: Zubereitung: Für die Gesundheit Ihres Babys ist es wichtig, die Hinweise zur hygienischen Zubereitung genau zu beachten. Unsachgemäße Zubereitung und Lagerung kann zu gesundheitlichen Beeinträchtigungen führen. Vor der Zubereitung gründlich Hände waschen. Bereiten Sie jede Flasche frisch zu. Flasche und Sauger reinigen und 10 Minuten in kochendem Wasser sterilisieren. Frisches Leitungswasser 5 Minuten lang abkochen und auf 40°C abkühlen oder frisches Flaschenwasser mit einem geringen Mineralstoffgehalt auf maximal 40°C erwärmen. Erforderliche Wassermenge in die Flasche füllen. Entsprechende Anzahl gestrichener – nicht gehäufter – Messlöffel Novalac hinzugeben. Bitte ausschließlich den in der Packung liegenden Messlöffel benutzen. Flasche schließen und schütteln, bis das Pulver im Wasser vollständig aufgelöst ist. Temperatur (37°C) an der Innenseite des Handgelenks überprüfen. Sofort die Flasche geben und innerhalb einer Stunde füttern. Nahrungsreste nicht aufwärmen oder wieder verwenden. Wichtig: Für eine gute Löslichkeit des Pulvers bei 40°C zubereiten.Hinweise Wichtiger Hinweis: Muttermilch ist die beste Ernährung für Ihr Baby! Novalac AR Plus i16,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist Selbstbehalt bei der Versicherung?
Selbstbehalt bei der Versicherung bezieht sich auf den Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel bei Vertragsabschluss festgelegt und kann je nach Versicherungsart und Tarif variieren. Ein höherer Selbstbehalt führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Es ist wichtig, den Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen, da er sich auf die monatlichen Kosten und die Höhe der Leistungen im Schadensfall auswirken kann. Es ist ratsam, die Bedingungen und Konditionen der Versicherungspolice sorgfältig zu prüfen, um zu verstehen, wie der Selbstbehalt funktioniert und welche Auswirkungen er auf die Versicherungsdeckung hat. **
-
Was ist der Selbstbehalt bei Versicherungen?
Der Selbstbehalt bei Versicherungen ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung Leistungen erbringt. Er dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Schadensvermeidung haben. Der Selbstbehalt kann je nach Versicherungsart und Vertragshöhe variieren und wird in der Regel bei Vertragsabschluss festgelegt. Ein höherer Selbstbehalt führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherungsnehmer einen Teil des Risikos selbst trägt. **
-
Was ist der Selbstbehalt bei PKV?
Der Selbstbehalt bei einer privaten Krankenversicherung (PKV) ist der Betrag, den der Versicherte selbst tragen muss, bevor die Versicherung Leistungen übernimmt. Dieser Betrag kann je nach Tarif und Versicherungsunternehmen variieren. Ein höherer Selbstbehalt führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst trägt. Es ist wichtig, den Selbstbehalt bei der Wahl eines PKV-Tarifs zu berücksichtigen, da er sich auf die monatlichen Beiträge und die finanzielle Belastung im Krankheitsfall auswirkt. Es lohnt sich, verschiedene Tarife und Selbstbeteiligungen zu vergleichen, um den passenden Schutz zu finden. **
-
Was ist ein Selbstbehalt bei Krankenversicherungen?
Ein Selbstbehalt bei Krankenversicherungen ist der Betrag, den Versicherte selbst zahlen müssen, bevor die Versicherung Leistungen übernimmt. Dieser Betrag wird in der Regel pro Jahr festgelegt und kann je nach Versicherungstarif variieren. Der Selbstbehalt dient dazu, die Versicherten zu einem verantwortungsbewussten Umgang mit medizinischen Leistungen anzuregen und die Kosten für die Versicherung zu senken. Versicherte können oft zwischen verschiedenen Selbstbehaltsoptionen wählen, um ihre monatlichen Beiträge anzupassen. Es ist wichtig, den Selbstbehalt bei der Auswahl einer Krankenversicherung zu berücksichtigen, da er sich auf die finanzielle Belastung im Krankheitsfall auswirken kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.